

Le remplaçant agit sous sa propre responsabilité : le contrat du médecin remplacé ne le couvre pas. Souscrire une responsabilité civile professionnelle à son nom est une obligation légale, dont le manquement coûte cher.
Une obligation légale, pas une précaution
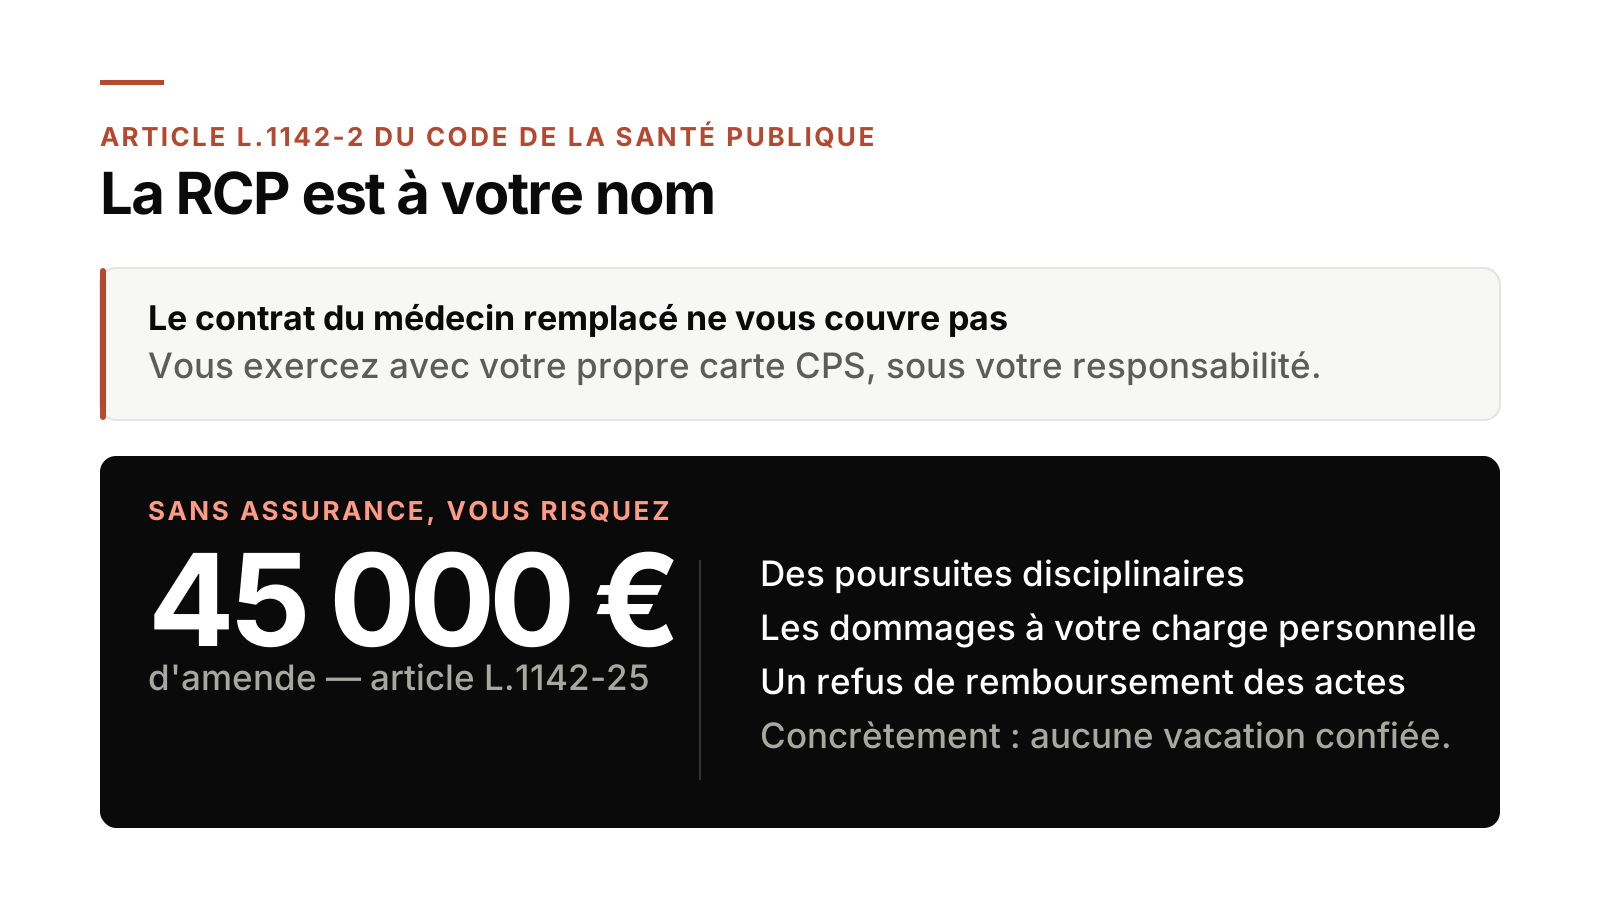
L'article L.1142-2 du code de la santé publique impose à tout professionnel de santé exerçant à titre libéral de souscrire une assurance destinée à le garantir pour sa responsabilité civile professionnelle. Le remplaçant n'y échappe pas : il exerce en libéral, pour son propre compte.
Le contrat du médecin remplacé ne vous couvre pas
C'est l'erreur la plus répandue. Le Conseil national de l'Ordre est explicite : le remplaçant répond seul de ses fautes et doit souscrire une assurance de responsabilité civile à son nom.
Pendant le remplacement, vous exercez sous votre propre responsabilité, avec votre propre carte CPS. La police du cabinet, elle, couvre son titulaire.
Ce que vous risquez sans assurance
- Une amende de 45 000 €, prévue à l'article L.1142-25 du code de la santé publique
- Des poursuites disciplinaires devant les instances ordinales
- La charge personnelle et intégrale des dommages, en cas de mise en cause
- Un refus de remboursement des actes par l'assurance maladie
Dans les faits, le risque est double : il est financier, et il bloque l'activité. Aucune structure sérieuse ne confie une vacation sans attestation à jour.
Les points à vérifier avant de signer
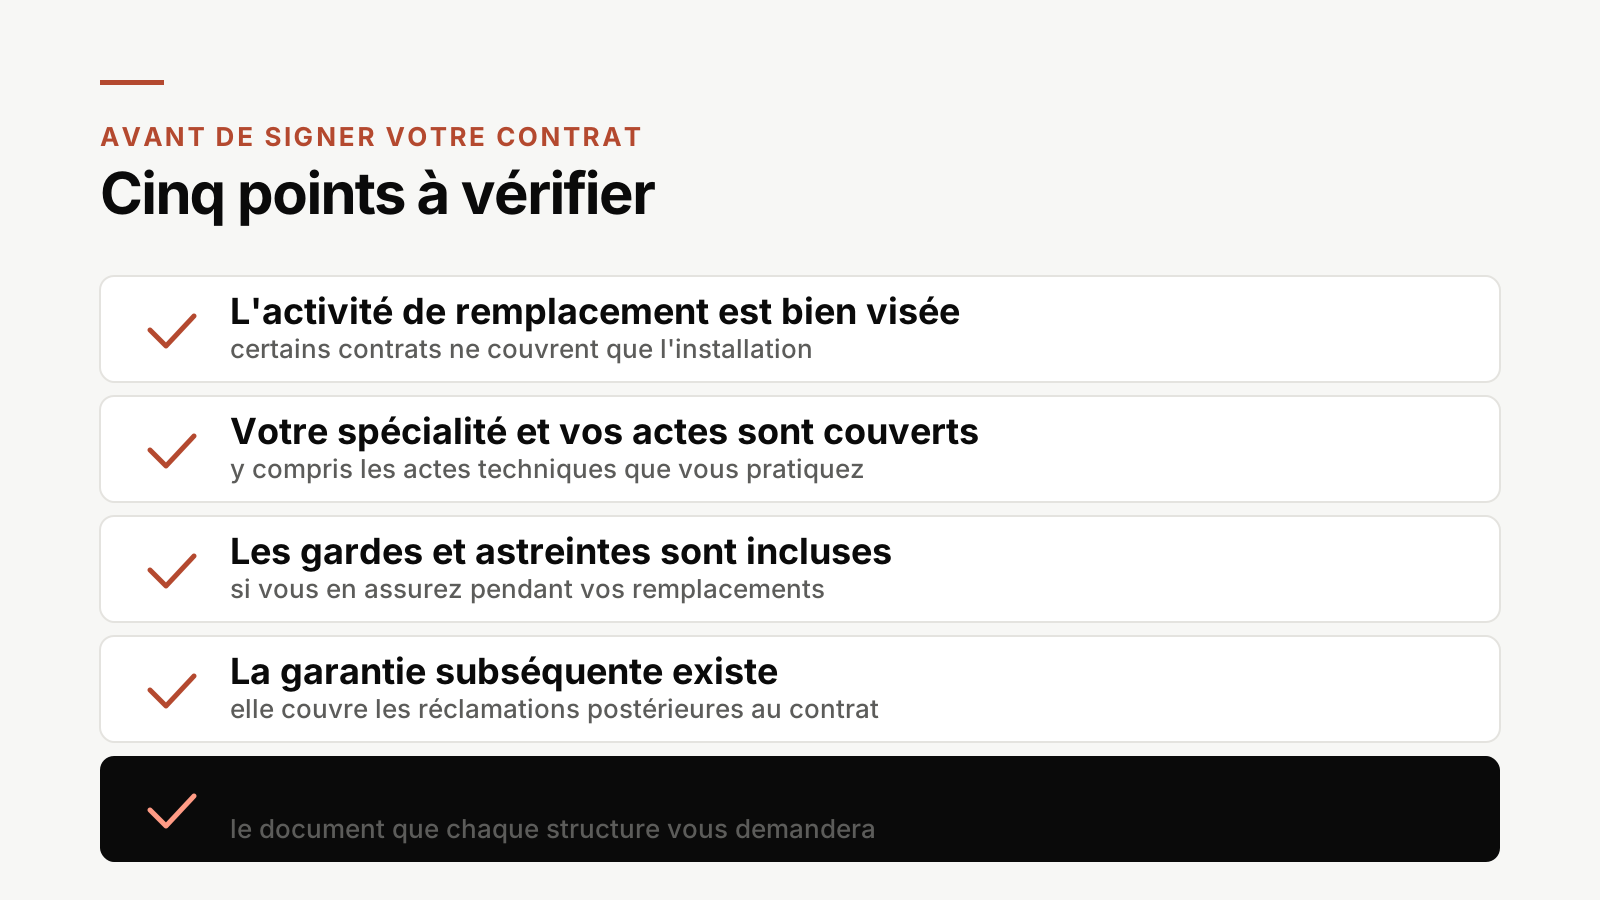
La garantie subséquente mérite une attention particulière : elle vous couvre pour les réclamations qui arrivent après la fin du contrat, parfois plusieurs années plus tard. En matière de responsabilité médicale, le délai entre un acte et sa mise en cause se compte rarement en semaines.
Quand souscrire
Avant le premier remplacement, sans exception. L'attestation fait partie des pièces que vous présenterez, au même titre que votre inscription à l'Ordre ou votre licence de remplacement.
Sur Remplax, les documents justificatifs sont vérifiés une seule fois puis conservés dans votre espace : vous ne les renvoyez pas à chaque structure. Découvrez l'application.
Sources : article L.1142-25 du code de la santé publique, Conseil national de l'Ordre des médecins, Ameli.